




Skattaráðgjafar Gildir fyrir: Þýskaland
Dulkóðuð skráaskipti fyrir skattaráðgjafa
Ársreikningar, skattframtöl, rekstraryfirlit (BWA), launagögn: þú sendir þau dulkóðuð, viðskiptavinurinn sækir þau með tengli og lykilorði og þú færð afhendingarsönnun fyrir skjalasafnið. Viðskiptavinurinn þarf hvorki hugbúnað né aðgang.
- Þróað og rekið í Þýskalandi
- Dulkóðað enda á milli
- Samningsbundin þagnarskylda (§ 203 StGB)
- Undirritaðar afhendingarsannanir
Hvað starfsreglurnar þínar krefjast og hvernig TEPHIA SECURE uppfyllir þær
| Skylda | Svona er hún uppfyllt |
|---|---|
| § 57 Abs. 1 StBerG, § 5 BOStB, § 203 StGB Þagnarskylda um allt sem þú færð vitneskju um í starfi — bæði samkvæmt starfsreglum og hegningarlögum. | Grunnskylda þín. Hinar línurnar sýna hvað TEPHIA SECURE leggur af mörkum. |
| § 62a StBerG Sá sem fær þjónustuaðila til verks þarf samning á textaformi: þagnarskyldu með tilkynningu um refsiábyrgð, aðgang aðeins að því marki sem nauðsynlegt er og reglur um aðra sem að koma. Vandað val á þjónustuaðila er áfram á þína ábyrgð. | Samningurinn samkvæmt § 62a Abs. 3 StBerG Þagnarskyldan, tilkynningin um refsiábyrgð, takmörkun aðgangs og binding annarra sem að koma eru í lið 5a í vinnslusamningnum. Þú gerir hann rafrænt við uppsetningu, á textaformi, og færð afrit sem PDF-skjal. |
| Hinweise der Bundessteuerberaterkammer zur E-Mail-Kommunikation (2019) Mælt er með dulkóðun. Ódulkóðuð sending aðeins með samþykki viðskiptavinar — fyrir ársreikninga, skattframtöl og rekstraryfirlit aðeins með sérstöku samþykki fyrir nákvæmlega þessi skjöl, og fyrir gögn þriðju aðila, svo sem launagögn, alls ekki. | Meira en skattaráðgjafarráðið mælir með Dulkóðun frá enda til enda, ekki aðeins við flutning: skráin er dulkóðuð í vafranum þínum og geymd á netþjóninum án lykils. Þar sem ekkert er sent ódulkóðað þarftu ekki sérstakt samþykki — ekki einu sinni fyrir launagögn. |
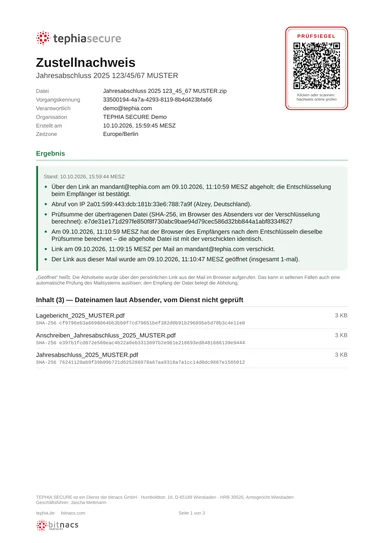
Hvernig sannanirnar þínar eru tryggðar
| Í öllum áskriftarleiðumUndirritun með vottorði okkar | Viðbót · væntanlegFullgilt rafrænt innsigli | |
|---|---|---|
| Allar breytingar á PDF-skjalinu ógilda undirritunina | innifalið | innifalið |
| Tímastimpill frá óháðum aðila | innifalið | innifalið |
| Tætikeðja með daglegu keðjuinnsigli | innifalið | innifalið |
| Gátsumma (SHA-256) hverrar skrár, staðfest af viðtakanda | innifalið | innifalið |
| Hægt að sannreyna á netinu, án aðgangs | innifalið | innifalið |
| Birting í Adobe Reader | „Gildi óþekkt“1 | Gilt |
| Lagaleg ályktun um áreiðanleika (2. mgr. 35. gr. eIDAS) | ekki innifalið | innifalið |
| Gagnlegt fyrir | Þín skjöl, skjólstæðinga | Dómstóla, stjórnvöld, gagnaðila |
1 Ekki villa: vottorð okkar er ekki á traustlista ESB sem Reader þekkir. Þú getur athugað heilleikann á netinu eða með fingrafari vottorðsins.
- Undirritun: allar breytingar koma í ljós
- Tímastimpill frá óháðum aðila
- Tætikeðja með daglegu keðjuinnsigli
- Gátsumma hverrar skrár, staðfest af viðtakanda
- Hægt að sannreyna á netinu, án aðgangs
- Adobe Reader sýnir „Gilt“ í stað „Gildi óþekkt“
- Lagaleg ályktun um áreiðanleika (2. mgr. 35. gr. eIDAS)
- Gagnlegt fyrir dómstóla, stjórnvöld, gagnaðila
Hvað TEPHIA SECURE býður upp á að auki
Viðskiptavinurinn þarf ekkert
Enginn hugbúnaður, enginn aðgangur, ekkert skilríki — aðeins tengill og lykilorð sem sent er eftir aðskildri leið. Fyrir skjöl sem berast í hina áttina stofnar þú upphleðsluhólf.
Sönnun fyrir skjalasafnið
Hvenær og af hverjum skrár voru sóttar er skráð í undirritað PDF/A-skjal með tímastimpli frá óháðum tímastimplunaraðila — sannreynanlegt jafnvel án okkar.
Algengar spurningar
Þarf ég samþykki viðskiptavinar míns?
Ekki fyrir dulkóðaða sendingu. Samkvæmt leiðbeiningum þýska skattaráðgjafaráðsins (Bundessteuerberaterkammer) um samskipti með tölvupósti (2019) þarf samþykki fyrir ódulkóðaðri sendingu, og fyrir ársreikninga, skattframtöl og rekstraryfirlit (BWA) jafnvel sérstakt samþykki fyrir nákvæmlega þessi skjöl. Hér er ekkert sent ódulkóðað. Því þarf ekki sérstakt samþykki, ekki heldur fyrir launagögn og önnur gögn þriðju aðila.
Nægir ekki dulkóðun við flutning?
Samkvæmt leiðbeiningum skattaráðgjafaráðsins já. Ekkert fagráð gerir kröfu um dulkóðun frá enda til enda. Hér er samt dulkóðað frá enda til enda: skráin er dulkóðuð í vafranum þínum og netþjónninn geymir engan lykil. Það er meira en ráðið mælir með.
Hvað þarf að koma fram í samningnum við þjónustuaðilann?
Samkvæmt § 62a Abs. 3 StBerG samningur á textaformi: þagnarskylda með tilkynningu um refsiábyrgð, aðgangur aðeins að því marki sem verkefnið krefst og reglur um aðra sem að koma. Þetta er í lið 5a í vinnslusamningnum, sem þú gerir rafrænt við uppsetningu. Vandað val á þjónustuaðila er áfram á þína ábyrgð.
Engin fagsamtök votta þjónustu af þessu tagi og það er áfram á þína ábyrgð samkvæmt starfsreglum þínum að velja þjónustuaðila af kostgæfni.
Upplýsingarnar um lagalega stöðu á þessari síðu eru almennar upplýsingar, án ábyrgðar á því að þær séu tæmandi eða uppfærðar, og fela ekki í sér lögfræðiráðgjöf. Aðeins samningar okkar eru bindandi.